En résumé : Le retrait-gonflement des argiles (RGA) est devenu la deuxième cause de sinistres sur maisons individuelles en France. Les épisodes de sécheresse multipliés par le réchauffement climatique font se rétracter et gonfler les sols argileux, provoquant fissures et désordres structurels. L’arrêté du 22 juillet 2020 impose une étude de sol en zone à risque, la décennale couvre les désordres de fondation, et le régime des catastrophes naturelles peut être mobilisé en cas de sécheresse reconnue.
Ce qu’est le RGA et pourquoi il explose
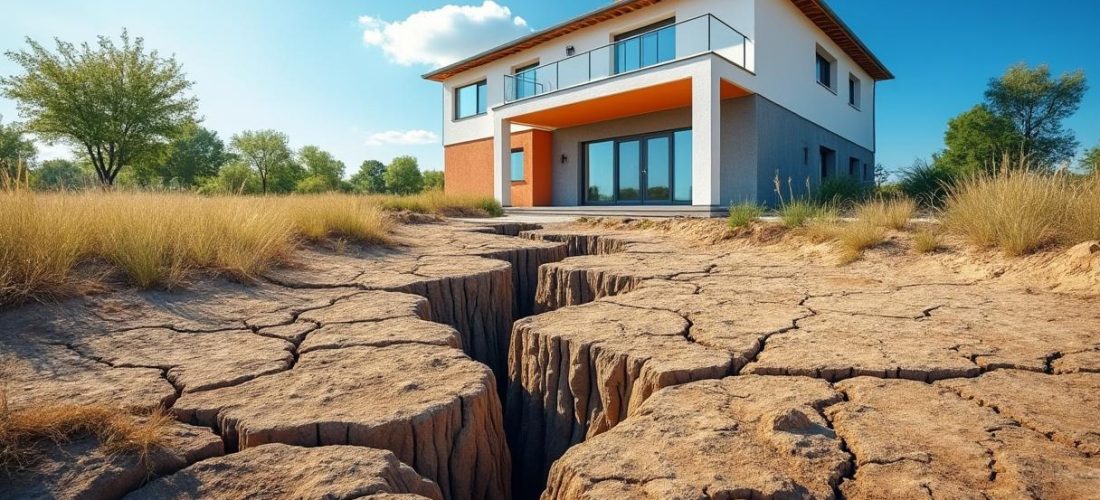
Le retrait-gonflement des argiles désigne la variation de volume des sols argileux en fonction de leur teneur en eau. En période sèche, l’argile perd son eau et se rétracte : le sol s’affaisse. En période humide, elle absorbe l’eau et gonfle : le sol remonte. Ces mouvements différentiels, répétés année après année, sollicitent les fondations d’une maison individuelle au-delà de leur capacité de déformation élastique. Les fissures apparaissent.
Le phénomène existe depuis toujours, mais le réchauffement climatique l’accentue spectaculairement. Les épisodes de sécheresse de 2003, 2018, 2019, 2022 ont été suivis de vagues massives de déclarations de sinistres. Plus de la moitié du territoire français présente un aléa RGA moyen ou fort. Environ dix millions de maisons individuelles sont concernées à des degrés divers.
Le coût pour le régime des catastrophes naturelles a dépassé celui des inondations sur certaines années. L’observatoire de la Mission Risques Naturels (MRN) et l’Agence Qualité Construction documentent une hausse régulière de la fréquence et de la gravité des sinistres.
Le cadre juridique : loi Elan, arrêté du 22 juillet 2020, loi GEMAPI
Plusieurs textes ont structuré la prévention ces dernières années.
La loi ELAN du 23 novembre 2018 a introduit l’obligation d’étude géotechnique préalable pour les constructions de maisons individuelles en zone exposée au RGA. L’objectif : que les fondations soient dimensionnées pour résister aux mouvements de sol.
L’arrêté du 22 juillet 2020 précise le contenu de l’étude, les zones concernées, et les obligations du vendeur de terrain et du constructeur. Une étude géotechnique préalable (G1 PGC) doit être fournie par le vendeur. Une étude de conception (G2) doit accompagner le projet du constructeur. Ces études orientent les techniques de fondation : semelles filantes renforcées, micropieux, radier, selon l’intensité de l’aléa.
La loi GEMAPI du 27 janvier 2014 relative à la gestion des milieux aquatiques et à la prévention des inondations a indirectement renforcé la cartographie des risques, utile pour l’aléa RGA.
La loi Climat et Résilience de 2021 accentue l’intégration du changement climatique dans l’aménagement et la construction.
Le régime des catastrophes naturelles, issu de la loi du 13 juillet 1982, permet la reconnaissance d’un état de catastrophe naturelle suite à une sécheresse. Une fois la commune reconnue par arrêté interministériel, les assurés peuvent être indemnisés par leur assurance multirisque habitation (garantie CatNat obligatoire) pour les désordres imputables à la sécheresse. Le régime a été réformé par la loi du 28 décembre 2021, avec des précisions sur les délais et les conditions d’indemnisation.
RGA et décennale : qui paie quoi
Laurence, 44 ans, propriétaire d’une maison construite en 2017 en zone argileuse, voit apparaître des fissures en façade après la sécheresse de 2022. Sa situation fait se croiser plusieurs régimes d’assurance.
La garantie décennale couvre les désordres affectant la solidité de l’ouvrage ou le rendant impropre à sa destination (article 1792 du Code civil). Des fissures compromettant la stabilité des fondations entrent clairement dans ce champ. Le maître d’ouvrage qui a souscrit une dommages-ouvrage peut la mobiliser pour préfinancer les travaux.
Si le constructeur n’a pas respecté l’obligation d’étude géotechnique ou n’a pas adapté les fondations au sol, sa responsabilité décennale est engagée. La jurisprudence de la 3e chambre civile de la Cour de cassation a confirmé à plusieurs reprises que des fondations inadaptées au terrain constituent une faute engageant la décennale, même si la sécheresse a agi comme facteur déclenchant.
La garantie catastrophe naturelle, intégrée à l’assurance multirisque habitation, intervient quand la commune est reconnue en état de catastrophe naturelle par arrêté interministériel. L’indemnisation porte sur les désordres imputables à l’événement reconnu, avec une franchise légale.
La difficulté pratique tient à la distinction entre ces deux régimes. Si les fondations étaient inadaptées (décennale), l’assureur CatNat peut opposer une exclusion. Si la sécheresse est exceptionnelle et que les fondations étaient conformes (CatNat), l’assureur DO peut refuser au motif que le désordre n’est pas imputable à un défaut de construction. Le partage se tranche à l’expertise, souvent conjointe.
Les signes qui doivent alerter
Thierry, 47 ans, courtier spécialisé, identifie plusieurs signaux d’un désordre RGA.
Des fissures en escalier sur les murs en maçonnerie, qui suivent les joints horizontaux et verticaux. Caractéristiques des mouvements différentiels de fondation.
Des fissures traversantes visibles à l’intérieur et à l’extérieur au même endroit. Signe d’une atteinte à la structure et non d’un simple désordre d’enduit.
Un décollement des menuiseries, des fenêtres ou des portes qui ne ferment plus correctement. Traduit une déformation d’ensemble du bâti.
Des fissures évolutives. Mesurées et datées, leur progression sur quelques mois confirme un phénomène actif.
Une apparition après épisode de sécheresse ou d’humidité marquée. Le lien temporel avec un événement climatique est un indice fort de RGA.
Sans ces signes, un simple désordre d’enduit superficiel ne relève pas nécessairement de la décennale ni de la CatNat.
Prévention : ce que l’étude de sol change
L’étude géotechnique préalable (G1 PGC), obligatoire en zone exposée, cartographie la sensibilité du terrain et donne les premières orientations de fondation. L’étude de conception (G2) va plus loin et dimensionne les fondations.
Les techniques préventives courantes comprennent : semelles filantes à profondeur renforcée (souvent 1,20 m minimum au lieu de 0,80 m), chaînages périphériques solides, drainage du pourtour pour limiter les variations d’humidité, éloignement des plantations d’arbres à fort pouvoir évaporateur (chêne, peuplier, saule), absence de source thermique asymétrique (cheminée mal drainée d’un seul côté).
Les micropieux et radiers sont mobilisés sur terrains plus sensibles ou pour des ouvrages particuliers.
L’entretien pendant la vie de la maison compte aussi : ne pas planter un arbre à dix mètres d’une façade sans précaution, gérer le ruissellement, surveiller les fuites de canalisations enterrées — une fuite en zone argileuse provoque un gonflement localisé et des désordres majeurs.
Que faire quand les fissures apparaissent
Pour un propriétaire confronté à un désordre RGA, la trajectoire est la suivante.
Documenter le désordre. Photos horodatées, mesure de la largeur des fissures, dates de constatation, évolution. Ces pièces servent à toutes les déclarations.
Déclarer au titre de la CatNat si un arrêté de reconnaissance est en cours ou probable. La déclaration se fait auprès de l’assurance multirisque habitation dans le délai prévu au contrat (en général 30 jours à compter de la publication de l’arrêté).
Déclarer au titre de la décennale si la maison a moins de dix ans. Déclaration à l’assureur DO, qui a 60 jours pour notifier sa position (article L242-1 du Code des assurances) et 90 jours supplémentaires pour l’offre d’indemnité si la garantie est retenue.
Faire réaliser une expertise. Une expertise technique (géotechnicien et expert bâtiment) qualifie les désordres, leur origine, leur imputabilité. Elle sert aussi à dimensionner les travaux de reprise — injection de résine, reprise en sous-œuvre, micropieux.
Conserver les traces. Rapport d’expertise, PV de réception, attestation décennale, étude de sol, plans de fondation. La durée de conservation utile est au minimum de dix ans après la réception.
L’assurance face au changement climatique
Le régime CatNat, conçu en 1982 pour des événements exceptionnels, est mis sous pression par la récurrence des sécheresses. Des ajustements sont intervenus (loi du 28 décembre 2021), avec des délais raccourcis de reconnaissance et d’indemnisation, et une extension du champ pour les sécheresses de longue durée.
Sur le plan décennal, la fréquence des sinistres RGA conduit les assureurs à durcir leur analyse du risque sur certains secteurs géographiques. La tarification de la DO peut intégrer la zone d’aléa RGA dans la cotation.
Sur le plan de la prévention, le cadre tend vers une responsabilisation accrue des acteurs : vendeurs de terrains, maîtres d’ouvrage, constructeurs, tous tenus à leur niveau de prendre en compte l’aléa.
Questions fréquentes
Des fissures RGA sur une maison de moins de 10 ans sont-elles toujours couvertes par la décennale ?
Oui dès lors qu’elles compromettent la solidité ou rendent l’ouvrage impropre à sa destination. La décennale couvre, que le défaut de fondation soit d’origine (erreur de dimensionnement) ou révélé par un événement climatique. L’expert qualifie l’imputabilité.
La garantie CatNat indemnise-t-elle toujours en cas de sécheresse ?
Seulement si la commune est reconnue en état de catastrophe naturelle par arrêté interministériel, et si le désordre est imputable à l’événement reconnu. Une franchise légale s’applique.
L’étude de sol est-elle obligatoire pour construire en zone argileuse ?
Oui depuis la loi ELAN et l’arrêté du 22 juillet 2020, dans les zones d’aléa moyen ou fort. Le vendeur fournit l’étude préalable (G1 PGC), le constructeur intègre l’étude de conception (G2).
Puis-je cumuler CatNat et décennale pour un même sinistre ?
Pas en double indemnisation. Un partage est effectué à l’expertise selon la cause principale. Un désordre partiellement imputable à une conception fautive et partiellement à un événement climatique exceptionnel peut donner lieu à une prise en charge répartie.
Que se passe-t-il si le constructeur n’a pas fait d’étude de sol ?
Son absence d’étude, alors qu’elle était obligatoire, peut être qualifiée de faute de conception engageant sa décennale, quel que soit le mécanisme déclencheur du désordre.
Ce qu’il faut retenir
- Le RGA est devenu la deuxième cause de sinistres sur maisons individuelles en France, amplifié par le réchauffement climatique.
- L’arrêté du 22 juillet 2020 impose l’étude de sol en zone exposée (G1 PGC au vendeur, G2 au constructeur).
- Les fissures de fondation compromettant la solidité relèvent de la garantie décennale (article 1792 du Code civil).
- Le régime CatNat indemnise les sécheresses reconnues par arrêté interministériel via la multirisque habitation.
- Le partage entre décennale et CatNat se tranche à l’expertise selon l’imputabilité.
- La prévention passe par les études de sol, les fondations adaptées, le drainage et la gestion des plantations et canalisations enterrées.
Pour aller plus loin :
- Tarif décennale : comment est calculé le taux de prime sur le CA ?
- Assureurs LPS (Libre Prestation de Services) : le guide de survie
- Le rôle de l’AQC (Agence Qualité Construction)
- Formation des artisans : un levier pour réduire la sinistralité
- Prévenir les sinistres : les nouveaux outils de mesure de l’humidité